Servicios financieros
Los hogares deciden cambiar de institución, pedir prestado o volver a comparar mucho antes de decírselo.
Los sistemas centrales conocen saldos, productos y antigüedad. Las listas preseleccionadas muestran quién califica en el papel. Lo que no ven es el episodio que abre una decisión: una mudanza, una cotización de remodelación, una renovación por la que vale la pena comparar opciones, un negocio propio que todavía opera con una cuenta personal. Moonbrush detecta esas ventanas a partir de 62.6 mil millones de eventos conductuales resueltos, actualizados a diario.
La decisiónDónde un hogar tiene su cuenta, pide prestado y contrata sus seguros, algo que se decide en las semanas en torno a un cambio de vida.
01Presiones
Lo que enfrentan los equipos de marketing de servicios financieros
Los depósitos sensibles a la tasa se mueven rápido, los saldos se van sin que se cierre la cuenta y los asegurados cotizan al renovar.
-
El dinero sensible a la tasa se mueve primero
El dinero caliente se va con el primero que mejore su tasa, y los saldos promocionales se van cuando termina la tasa promocional. Los saldos que se quedan vienen de relaciones principales.
-
La principalidad se pierde antes de que se cierren las cuentas
Los clientes conservan la cuenta de cheques y mueven el dinero: los ahorros a un banco en línea, las inversiones a una casa de bolsa, la nómina a una app. Para cuando la cuenta se cierra, la relación terminó hace mucho.
20%
De los clientes de banca minorista sacaron dinero de su banco principal en los últimos tres meses, frente a 17% un año antes.Fuente: J.D. Power, 2026 U.S. Retail Banking Satisfaction Study, marzo de 2026. 107,059 clientes de banca minorista, encuestados de enero de 2025 a enero de 2026. -
Cada renovación se volvió una ronda de cotizaciones
Tras años de aumentos de primas, los asegurados obtienen cotizaciones en apps y comparadores en minutos. La retención se decide mientras comparan, por lo general antes de que alguien en la aseguradora lo note.
3.5
Cotizaciones que, en promedio, reúnen quienes buscan seguro de auto, la cifra más alta en la historia del estudio.Fuente: J.D. Power, 2026 U.S. Insurance Shopping Study, junio de 2026. 12,437 clientes de seguros, encuestados de enero de 2025 a enero de 2026.
02Punto ciego
Sus sistemas ven la cuenta. No la vida que la rodea.
Lo que muestran sus datos
Sistema bancario central
Saldos, productos y antigüedad.
Listas preseleccionadas
Quién califica en el papel.
Banca digital
Inicios de sesión, clics y solicitudes abandonadas.
Lo que no pueden mostrar
El episodio que abre una decisión
Una mudanza, una remodelación, un trabajo nuevo, una renovación por vencer.
Cotizando en otro lado
Las comparaciones de tasas que vienen antes de un cambio.
La razón adecuada
Por qué este hogar lo elegiría a usted, en sus propios términos.
Lo que agrega Moonbrush
atlas resuelve su archivo de clientes a nivel de personas y hogares, lee a diario los episodios que los rodean y entrega audiencias y puntuaciones al almacén de datos, al CRM y a los canales que ya utiliza. Los resultados se cuentan a partir de sus propios sistemas.
03Decisión
Una decisión financiera, de principio a fin
La mayoría de las relaciones financieras principales cambian dentro de una ventana estrecha. Aquí es donde se abre y donde se cierra.
-
01
Un episodio de vida
Una mudanza, un trabajo nuevo, una remodelación, el primer hijo, un ingreso extra.
Lo que leemos
Búsquedas sobre mudanzas, mejoras del hogar y carrera profesional.
Lo que puede hacer
Saber que la ventana está abierta.
-
02
La comparación
Tasas, reseñas y calculadoras, sin hacer ruido.
Lo que leemos
Comportamientos de comparación y búsqueda de tasas.
Lo que puede hacer
Llegar a ellos con la razón adecuada.
-
03
La ventana de cambio
El depósito de nómina, la hipoteca o la póliza están en juego.
Lo que leemos
El momento del episodio de cada hogar.
Lo que puede hacer
Hacer llegar la oferta dentro de la ventana.
-
04
La decisión
Una cuenta abierta, un crédito desembolsado, una póliza emitida.
Lo que leemos
Cuentas fondeadas, créditos desembolsados y pólizas emitidas, desde sus propios sistemas.
Lo que puede hacer
Contar el resultado a partir de sus registros, no de clics.
-
05
Seguir siendo el principal
Productos por hogar, saldos y antigüedad.
Lo que leemos
Señales de que su propia base de clientes está comparando opciones.
Lo que puede hacer
Hacer la oferta de retención antes del cambio, no después.
04Calendario
Cuándo se concentran las decisiones financieras en el año
Las decisiones financieras siguen el calendario fiscal, el mercado inmobiliario y la temporada de prestaciones, así que las ventanas son predecibles aunque los hogares no lo sean.
De enero a abril
Temporada de impuestos
Llegan los reembolsos, sobre todo en febrero y marzo, y las aportaciones a cuentas IRA y HSA del año anterior pueden hacerse hasta la fecha límite de declaración de abril. Los hogares deciden dónde poner el reembolso y a dónde va el dinero para el retiro.
Con MoonbrushEncuentre hogares que investigan la preparación de impuestos, las cuentas IRA y cómo pagar deudas, y programe las ofertas de depósito e IRA para las semanas en que llegan los reembolsos.
De marzo a junio
Temporada inmobiliaria de primavera
Las hipotecas para compra de vivienda, los proyectos de remodelación y las líneas de crédito con garantía hipotecaria se concentran cuando compradores y propietarios planean el verano. La institución de crédito suele elegirse antes de la primera solicitud.
Con MoonbrushLea los comportamientos de búsqueda de vivienda y de cotización con contratistas en prospectos y en sus propios clientes, y llegue a los propietarios con una oferta de crédito con garantía hipotecaria mientras el proyecto todavía se está cotizando.
De mayo a septiembre
Temporada de mudanzas
Las mudanzas llegan a su punto máximo en verano, antes del ciclo escolar. Una nueva dirección vuelve a poner en juego el banco, la sucursal y las pólizas de auto y de hogar.
Con MoonbrushUn flujo diario de hogares recién mudados dentro de su zona de cobertura, con la razón adecuada para cada uno, mientras el depósito de nómina y la póliza todavía están en juego.
De septiembre a noviembre
Temporada de presupuestos
Se fijan las metas de adquisición, la mezcla de canales y los presupuestos de prueba del año siguiente, sobre todo con base en los resultados del año anterior.
Con MoonbrushEmpiece una prueba de 60 días a finales del verano para tener la medición frente al grupo de control antes de que se cierre el plan.
Octubre a diciembre
Inscripción abierta
La mayoría de los empleadores abren la elección de prestaciones en el otoño, y la inscripción anual de Medicare va del 15 de octubre al 7 de diciembre. Las cuentas HSA, los seguros de vida voluntarios y la cobertura por incapacidad se eligen en unas cuantas semanas.
Con MoonbrushEncuentre a empleados que evalúan cuentas HSA y seguros de vida complementarios, y a personas próximas al retiro, y llegue a ellos dentro del periodo de elección con la razón adecuada.
Noviembre a diciembre
Planeación de fin de año
La mayoría de las distribuciones mínimas requeridas, la venta de inversiones con pérdidas para compensar impuestos (tax-loss harvesting), los donativos y las últimas aportaciones al 401(k) cierran el 31 de diciembre. Hogares y asesores definen dónde quedará el dinero el año siguiente.
Con MoonbrushPuntúe a clientes y prospectos según sus movimientos de fin de año, como un traspaso (rollover) tras un cambio de empleo, y canalícelos a sus asesores antes de la fecha límite.
05Cohortes
Mismo saldo, misma antigüedad. Tres razones distintas para cambiarse.
Tres hogares que se ven iguales en su sistema central están viviendo tres episodios distintos.
-
Recién mudados
Se acaban de mudar a su zona de cobertura.
- Qué los frena
- Su banco anterior todavía recibe su depósito de nómina.
- A qué responden
- Una sucursal cercana y un cambio que el banco hace por ellos.
-
Emprenden por su cuenta
Ganan dinero con un trabajo propio, pero usan banca personal.
- Qué los frena
- Todavía no se ven como un negocio.
- A qué responden
- Banca empresarial que empieza en pequeño.
-
Comparan al renovar
Una tasa o una póliza está por vencer.
- Qué los frena
- La inercia, hasta que aparece una mejor cotización.
- A qué responden
- Su mejor oferta, antes del aviso de renovación.
Cohortes ilustrativas, con la forma de las divisiones que entregamos.
06Aprendizajes
Lo que hemos aprendido en este mercado.
-
Las relaciones cambian en ventanas de tiempo.
Fuera de un evento de vida, la inercia del proveedor actual suele ganar. Durante uno, un hogar está abierto a un nuevo banco, institución de crédito o aseguradora por unas cuantas semanas. Saber cuándo se abre la ventana importa más que el largo de la lista.
-
Sus próximos clientes empresariales ya tienen cuenta con usted.
Las personas que empezaron un trabajo remunerado por su cuenta siguen pareciendo clientes personales en su sistema central. Su comportamiento revela el negocio meses antes de la primera factura.
-
El cumplimiento normativo es el brief de diseño.
Las audiencias de marketing deben mantenerse al margen de las decisiones de crédito, suscripción y tarificación, y cada lista debe pasar la revisión de préstamos justos (fair lending). Construimos respetando esos límites desde el principio, no después.
07Acciones
Tres formas de comprobarlo primero.
Cada una se centra en una sola decisión, se mide frente a un grupo de control que usted elige y se reporta el día 60.
Normalmente a través de
-
Gane la cuenta de cheques principal de quienes acaban de mudarse
Detecte, con un flujo diario, a los hogares que se mudan a su zona de cobertura, mientras su depósito de nómina todavía está en juego.
Lo que obtieneUna audiencia diaria de hogares recién mudados dentro de su zona de cobertura, con la razón adecuada para cada uno.
-
Vea el negocio dentro de su base de clientes
Detecte a los clientes personales que empezaron un trabajo remunerado por su cuenta y ofrézcales banca empresarial antes de la primera factura.
Lo que obtieneUna lista puntuada de clientes personales que muestran comportamiento de negocio, devuelta a su CRM.
-
Detectar el cambio de proveedor antes de que ocurra
Detecte los comportamientos de comparación y búsqueda de tasas que preceden a un cambio, y llegue al cliente mientras todavía hay una decisión que influir.
Lo que obtieneSeñales de que sus propios clientes están comparando opciones, actualizadas a diario.
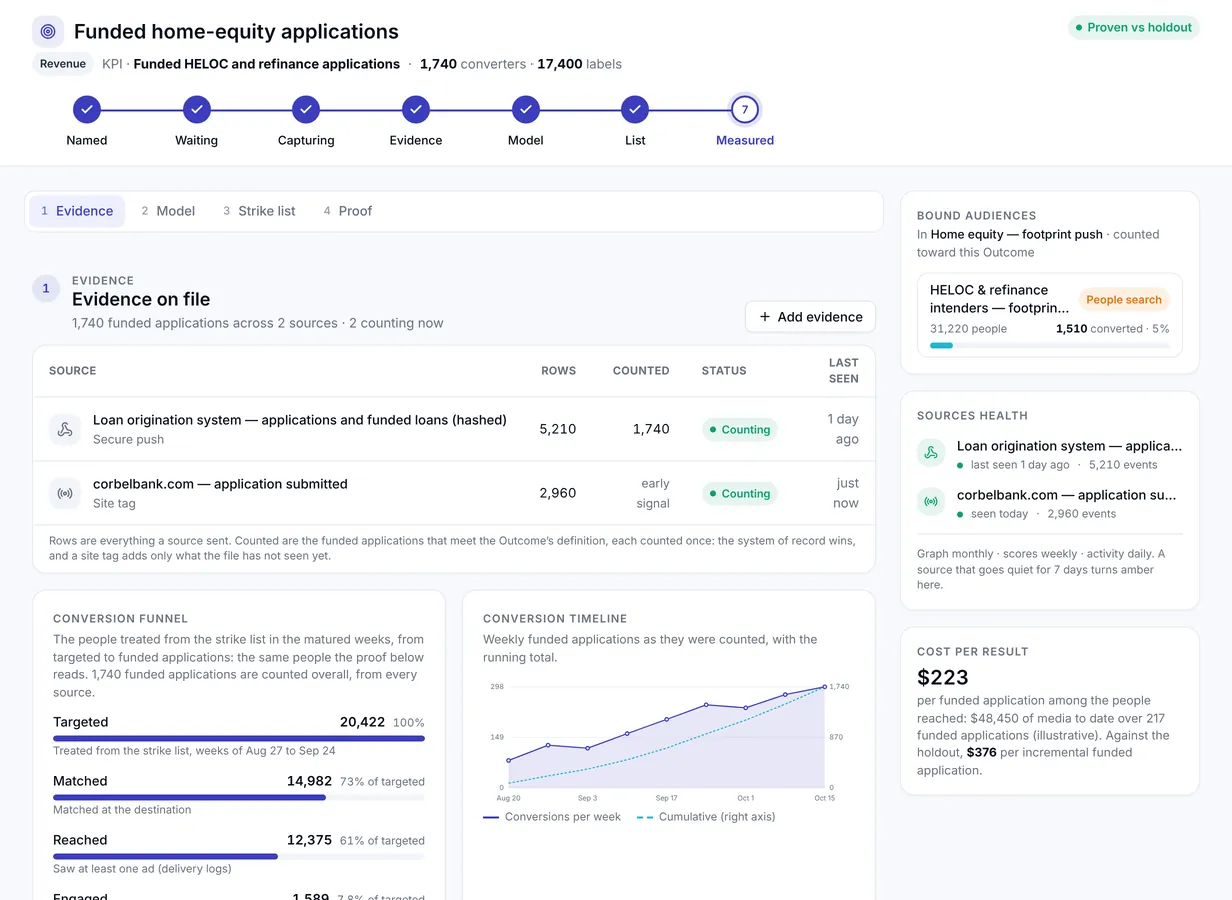
En el espacio de trabajo.
Contado a partir de sus registrosLas cuentas fondeadas, los créditos desembolsados y las pólizas emitidas provienen de sus propios sistemas y se miden frente a un grupo de control.
Espacio de trabajo de demostración con personas y resultados sintéticos, con la forma del grafo de Moonbrush.
08Métricas
Las cifras que un banco, una institución de crédito o una aseguradora reporta a la dirección
Con los nombres que usan finanzas y el consejo, y lo que Moonbrush cambia en cada una.
-
Principalidad
Proporción de hogares con cuenta de cheques en los que usted tiene el depósito de nómina y el gasto diario con tarjeta de débito, no solo una cuenta abierta.
Con MoonbrushPuntúa a quienes se acaban de mudar o de cambiar de trabajo mientras todavía deciden a dónde va su depósito de nómina, y detecta a los clientes que están cotizando en otros bancos. Los resultados se miden frente a un grupo de control.
-
Costo por cuenta fondeada
Gasto total de adquisición dividido entre las cuentas fondeadas y los créditos desembolsados, no entre solicitudes ni aperturas.
Con MoonbrushDirige el gasto hacia los hogares con una ventana abierta, y el estilo de decisión ayuda a distinguir entre un posible cliente principal y un cazador de bonos. Las cuentas fondeadas se cuentan desde su sistema central.
-
Fuga de depósitos
Saldos y hogares perdidos, incluida la fuga silenciosa: dinero que sale mientras la cuenta sigue abierta.
Con MoonbrushSeñales de que sus propios clientes están comparando opciones, actualizadas a diario, para que una oferta de retención pueda salir mientras el dinero sigue ahí. Los saldos retenidos se miden frente a un grupo de control.
-
Productos por hogar
Cuántos de sus productos tiene cada hogar, el indicador rápido de la profundidad de la relación y de lo difícil que es dejarla.
Con MoonbrushPuntúa a sus propios clientes según el siguiente producto al que apunta su comportamiento, como una cuenta empresarial, una línea de crédito con garantía hipotecaria o una cuenta IRA, y cuándo ofrecerlo.
-
Conversión de cotización a póliza
Proporción de cotizaciones que se convierten en pólizas emitidas. Junto con la retención, es la cifra por la que responde todo responsable de marketing de seguros para particulares.
Con MoonbrushPrograma el contacto para las semanas en que un hogar está cotizando, y divide a quienes cotizan según lo que los mueve: precio, cobertura o servicio. Las pólizas emitidas se cuentan desde su sistema de pólizas.
09Casos de éxito
Cómo sabrá que funcionó.
Lo que medimosNuevos hogares con su institución como banco principal, productos por hogar y saldos retenidos, medidos frente a un grupo de control que usted elige.
Los primeros 60 días
- Semana 0
Acordar la decisión, los datos y los criterios de éxito. La documentación incluye el contrato de uso de datos y los criterios de aceptación.
- Semanas 1 y 2
Cruzar las claves y asociar las puntuaciones en la sala limpia de datos (clean room) o en su almacén de datos. Se le informa su tasa de coincidencia antes de construir cualquier cosa.
- Semanas 3 a 8
Activar en sus canales frente a un grupo de control que usted elige. Los resultados regresan conforme ocurren.
- Día 60
Presentación de resultados sobre el incremento y el impacto, con el informe de validación. Después, un programa anual, si las cifras lo justifican.
10Preguntas
Lo primero que nos preguntan bancos, instituciones de crédito y aseguradoras
-
¿Algo de esto es un informe del consumidor? Si toca la FCRA, el área de cumplimiento lo frena.
Las puntuaciones de Moonbrush deciden quién sabe de usted, cuándo y con qué mensaje. Nunca alimentan decisiones de crédito, suscripción, tarificación o elegibilidad, y su proceso de preselección y de oferta en firme sigue en manos de su buró de crédito.
-
¿Qué sale de nuestra institución? Las áreas de riesgo de proveedores y de GLBA lo van a preguntar antes que nadie.
atlas trabaja en su almacén de datos, su CRM o su sala limpia de datos (clean room), y solo cruzan claves con hash. Sus datos permanecen en su propia instancia, nunca se combinan con los de otro cliente y nunca entrenan modelos compartidos con otros clientes.
-
Ya compramos archivos de recién mudados y listas preseleccionadas. ¿Qué tiene esto de distinto?
Eso le dice quién se mudó o quién califica en el papel. Moonbrush agrega cuándo se abre la ventana de un hogar, por qué lo elegiría a usted y cuáles de sus propios clientes ya están cotizando en otro lado.
-
¿Cómo sabemos que es incremental y no gente que habría abierto la cuenta de todos modos?
Cada proyecto empieza como una prueba de 60 días con sus propios datos, frente a un grupo de control que usted elige. Las cuentas fondeadas, los créditos desembolsados y las pólizas emitidas se cuentan desde sus propios sistemas, no a partir de clics.
11Reglas
Las normas que definen el marketing de servicios financieros
El marketing financiero responde a la vez a las leyes de crédito, de privacidad y de seguros, y cada una limita a quién puede dirigirse y cómo.
FCRA, preselecciones y trigger leads
Los datos del buró de crédito solo pueden servir para elegir destinatarios de una oferta en firme, y desde marzo de 2026 los trigger leads hipotecarios requieren consentimiento o una relación existente. Las puntuaciones de Moonbrush definen el alcance, el momento y el mensaje, nunca la elegibilidad.
ECOA, Reg B y préstamos justos (fair lending)
La Reg B impide el marketing que desaliente a solicitantes por un motivo prohibido; la categoría de productos financieros de Meta elimina las audiencias similares y la segmentación por código postal, edad y género. El origen étnico modelado nunca se puede seleccionar, y las listas pasan por su revisión de préstamos justos (fair lending).
Privacidad bajo la GLBA
Por lo general, la GLBA solo le permite compartir datos de clientes con una empresa externa después de dar aviso y la opción de exclusión voluntaria, o bajo términos de proveedor de servicios. Solo cruzan claves con hash; sus datos permanecen en su propia instancia y nunca se combinan.
Normas contra la discriminación injusta en seguros
El boletín de la NAIC sobre IA y la ley SB21-169 de Colorado alcanzan al marketing de las aseguradoras, no solo a la tarificación, y hacen que las aseguradoras respondan por sus proveedores de datos. Las puntuaciones nunca alimentan la tarificación ni la suscripción, y el origen étnico modelado nunca se puede seleccionar.
Los límites que no cruzamos aquí
Las puntuaciones de Moonbrush nunca alimentan decisiones de crédito, suscripción, tarificación o elegibilidad.
Cada lista sigue pasando por su revisión de préstamos justos (fair lending) y de categoría especial de anuncios.
El origen étnico modelado nunca se puede seleccionar, y solo las claves con hash cruzan la frontera de coincidencia.