Services financiers
Les ménages décident de changer d’institution, d’emprunter ou de comparer les offres bien avant de vous le dire.
Les systèmes centraux connaissent les soldes, les produits et l’ancienneté. Les listes présélectionnées montrent qui est admissible sur papier. Ce qui leur échappe, c’est l’épisode qui ouvre une décision : un déménagement, un devis de rénovation, un renouvellement qui mérite une comparaison des offres, une activité secondaire encore gérée avec un compte de particulier. Moonbrush repère ces fenêtres à partir de 62,6 G d’événements comportementaux résolus, actualisés chaque jour.
La décisionOù un ménage choisit sa banque, son prêteur et son assureur, une décision prise dans les semaines qui entourent un changement de vie.
01Pressions
Les défis des spécialistes du marketing des services financiers
Les dépôts sensibles aux taux bougent vite, les soldes partent sans qu’un compte ferme, et les assurés magasinent au renouvellement.
-
L’argent sensible aux taux part en premier
Les dépôts volatils vont à qui ajuste ses taux en premier, et les soldes promotionnels repartent quand le taux promotionnel prend fin. Les soldes qui restent viennent des relations principales.
-
La principalité s’effrite avant la fermeture des comptes
Les clients gardent le compte chèques et déplacent l’argent : l’épargne vers une banque en ligne, les placements vers une maison de courtage, la paie vers une application. Quand le compte ferme, la relation est perdue depuis longtemps.
20 %
Des clients des banques de détail ont transféré de l’argent hors de leur banque principale au cours des trois derniers mois, contre 17 % un an plus tôt.Source : J.D. Power, 2026 U.S. Retail Banking Satisfaction Study, mars 2026. 107 059 clients de banques de détail, sondés de janvier 2025 à janvier 2026. -
Les renouvellements sont devenus des occasions de magasiner
Après des années de hausses de primes, les assurés obtiennent des soumissions en quelques minutes sur des applications et des sites de comparaison. La fidélisation se joue pendant qu’ils comparent, généralement avant que quiconque chez l’assureur s’en aperçoive.
3,5
Soumissions obtenues en moyenne par les consommateurs qui magasinent leur assurance auto, un sommet dans l’histoire de l’étude.Source : J.D. Power, 2026 U.S. Insurance Shopping Study, juin 2026. 12 437 clients d’assurance, sondés de janvier 2025 à janvier 2026.
02Angle mort
Vos systèmes voient le compte. Pas la vie qui l’entoure.
Ce que montrent vos données
Système bancaire central
Soldes, produits et ancienneté.
Listes présélectionnées
Qui est admissible sur papier.
Services bancaires numériques
Connexions, clics et demandes abandonnées.
Ce qu’elles ne peuvent pas montrer
L’épisode qui ouvre une décision
Un déménagement, une rénovation, un nouvel emploi, un renouvellement qui arrive à échéance.
La comparaison ailleurs
Les comparaisons de taux qui précèdent un changement.
La raison qui convient
Pourquoi ce ménage vous choisirait, selon ses propres critères.
Ce qu’ajoute Moonbrush
atlas résout votre fichier clients en personnes et en ménages, lit chaque jour les épisodes qui l’entourent, et livre des audiences et des scores dans l’entrepôt de données, le CRM et les canaux que vous utilisez déjà. Les résultats sont comptés à partir de vos propres systèmes.
03Décision
Une décision financière, du début à la fin
La plupart des relations financières principales changent dans une fenêtre étroite. Voici où elle s’ouvre et où elle se referme.
-
01
Un épisode de vie
Un déménagement, un nouvel emploi, une rénovation, un premier enfant, un revenu d’appoint.
Nous lisons
Recherches sur les déménagements, les rénovations et les carrières.
Vous pouvez
Savoir que la fenêtre est ouverte.
-
02
La comparaison
Taux, avis et calculateurs, en toute discrétion.
Nous lisons
Comportements de recherche de taux et de comparaison.
Vous pouvez
Les joindre avec la raison qui leur convient.
-
03
La fenêtre de changement
Le dépôt direct, le prêt hypothécaire ou la police est à prendre.
Nous lisons
Le moment de l’épisode de chaque ménage.
Vous pouvez
Faire arriver l’offre pendant que la fenêtre est ouverte.
-
04
La décision
Un compte ouvert, un prêt accordé, une police souscrite.
Nous lisons
Les comptes approvisionnés, les prêts déboursés et les polices souscrites, tirés de vos propres systèmes.
Vous pouvez
Compter le résultat à partir de vos dossiers, pas des clics.
-
05
Rester l’institution principale
Produits par ménage, soldes et ancienneté.
Nous lisons
Les signes de comparaison des offres au sein de votre propre clientèle.
Vous pouvez
Faire l’offre de fidélisation avant le changement, pas après.
04Calendrier
Quand les décisions financières se concentrent dans l’année
Les décisions financières suivent le calendrier fiscal, le marché immobilier et la période des avantages sociaux, alors les fenêtres sont prévisibles même quand les ménages ne le sont pas.
De janvier à avril
Période des impôts
Les remboursements arrivent, surtout en février et en mars, et les cotisations de l’année précédente aux comptes de retraite IRA et aux comptes d’épargne santé HSA restent possibles jusqu’à la date limite de production des déclarations, en avril. Les ménages décident où placer le remboursement et où va l’épargne-retraite.
Avec MoonbrushTrouvez les ménages qui se renseignent sur la préparation de leur déclaration de revenus, les IRA et le remboursement de leurs dettes, et faites coïncider vos offres de dépôt et d’IRA avec les semaines où arrivent les remboursements.
De mars à juin
Saison immobilière du printemps
Les prêts hypothécaires à l’achat, les projets de rénovation et les marges de crédit sur valeur domiciliaire se concentrent pendant que les acheteurs et les propriétaires planifient leur été. Le prêteur est souvent choisi avant la première demande.
Avec MoonbrushSuivez les comportements de recherche de propriété et de demande de soumissions à des entrepreneurs, chez vos clients potentiels comme chez vos propres clients, et joignez les propriétaires avec une offre de prêt sur valeur domiciliaire pendant que le projet en est encore à l’étape des soumissions.
De mai à septembre
Saison des déménagements
Les déménagements culminent en été, avant l’année scolaire. Une nouvelle adresse remet en jeu la banque, la succursale, et les polices d’assurance auto et habitation.
Avec MoonbrushUn flux quotidien de nouveaux arrivants dans votre territoire, avec la raison qui convient à chaque ménage, pendant que le dépôt direct et la police sont encore à prendre.
De septembre à novembre
Période budgétaire
Les objectifs d’acquisition, le mix de canaux et les budgets de test de l’année suivante sont fixés, surtout en fonction des résultats de l’année précédente.
Avec MoonbrushLancez une preuve de 60 jours à la fin de l’été pour avoir en main la mesure par rapport au groupe témoin avant que le plan soit arrêté.
D’octobre à décembre
Période d’adhésion
La plupart des employeurs tiennent la période de choix des avantages sociaux à l’automne, et la période d’inscription annuelle de Medicare va du 15 octobre au 7 décembre. Les HSA, l’assurance vie facultative et l’assurance invalidité se choisissent en quelques semaines.
Avec MoonbrushTrouvez les employés qui envisagent un HSA ou une assurance vie complémentaire, et les personnes qui approchent de la retraite, et joignez-les pendant la période de choix avec la raison qui leur convient.
De novembre à décembre
Planification de fin d’année
La plupart des retraits minimaux obligatoires, des ventes à perte à des fins fiscales, des dons de bienfaisance et des dernières cotisations au 401(k) se règlent au 31 décembre. Les ménages et les conseillers décident où l’argent sera placé pour l’année suivante.
Avec MoonbrushAttribuez un score à vos clients et clients potentiels pour les décisions de fin d’année, comme un transfert de régime de retraite après un changement d’emploi, et dirigez-les vers des conseillers avant l’échéance.
05Cohortes
Même solde, même ancienneté. Trois raisons différentes de changer.
Trois ménages qui se ressemblent dans votre système central vivent trois épisodes différents.
-
Nouveaux arrivants
Viennent d’emménager dans votre territoire.
- Ce qui les freine
- Leur ancienne banque reçoit encore le dépôt direct.
- Ce à quoi ils répondent
- Une succursale à proximité, et un transfert pris en charge pour eux.
-
Nouveaux travailleurs autonomes
Tirent un revenu de leur propre travail, avec un compte de particulier.
- Ce qui les freine
- Ne se considèrent pas encore comme une entreprise.
- Ce à quoi ils répondent
- Des services bancaires aux entreprises qui commencent petit.
-
Comparateurs au renouvellement
Un taux ou une police arrive à échéance.
- Ce qui les freine
- L’inertie, jusqu’à ce qu’une meilleure offre se présente.
- Ce à quoi ils répondent
- Votre meilleure offre, avant l’avis de renouvellement.
Cohortes fictives, sur le modèle des répartitions que nous livrons.
06Leçons
Ce que nous avons appris dans ce marché.
-
Les relations changent dans des fenêtres précises.
En dehors d’un événement de vie, l’inertie profite généralement à l’institution en place. Au cœur d’un tel événement, un ménage reste ouvert à une nouvelle banque, à un nouveau prêteur ou à un nouvel assureur durant quelques semaines. Savoir quand la fenêtre s’ouvre compte plus que la longueur de la liste.
-
Vos prochains clients entreprises font déjà affaire avec vous.
Les particuliers qui ont commencé un travail rémunéré à leur compte ressemblent encore à des particuliers dans votre système central. Leur comportement révèle l’entreprise des mois avant la première facture.
-
La conformité est le cahier des charges.
Les audiences marketing doivent rester à l’écart des décisions de crédit, de souscription et de tarification, et chaque liste doit passer l’examen en matière de prêt équitable. Nous bâtissons en fonction de ces limites dès le départ, pas après coup.
07Leviers
Trois points de départ pour faire la preuve.
Chacun porte sur une seule décision, est mesuré par rapport à un groupe témoin que vous choisissez et fait l’objet d’un bilan au jour 60.
Généralement via
-
Gagnez le compte courant principal des nouveaux arrivants
Repérez, grâce à un flux quotidien, les ménages qui emménagent dans votre territoire, pendant que leur dépôt direct est encore à prendre.
Ce que vous obtenezUne audience quotidienne de nouveaux arrivants dans votre territoire, avec la raison qui convient à chaque ménage.
-
Repérez les entreprises au sein de votre clientèle
Repérez les clients particuliers qui ont commencé un travail rémunéré à leur compte, et proposez-leur des services bancaires aux entreprises avant la première facture.
Ce que vous obtenezUne liste, avec scores, des clients particuliers qui se comportent comme une entreprise, renvoyée dans votre CRM.
-
Détecter les changements de fournisseur avant qu’ils surviennent
Repérez les comportements de comparaison et de recherche de taux qui précèdent un changement, et joignez le client tant qu’il reste une décision à influencer.
Ce que vous obtenezDes signaux de comparaison des offres chez vos propres clients, actualisés chaque jour.
Dans l’espace de travail.
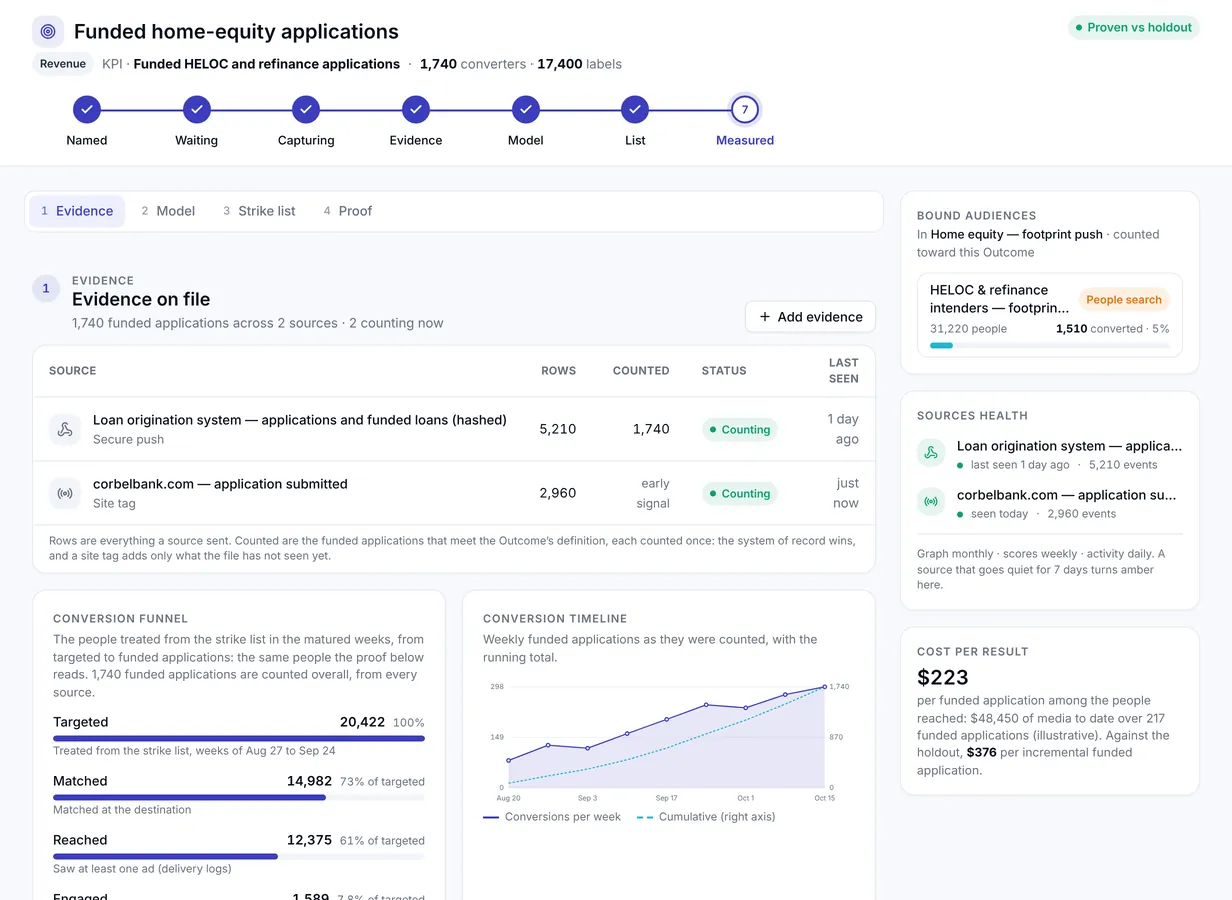
Comptés à partir de vos dossiersLes comptes approvisionnés, les prêts déboursés et les polices souscrites proviennent de vos propres systèmes et sont mesurés par rapport à un groupe témoin.
Espace de travail de démonstration avec des personnes et des résultats synthétiques, structurés comme le graphe Moonbrush.
08Indicateurs
Les chiffres qu’une banque, un prêteur ou un assureur fait remonter
Nommés comme l’équipe financière et le conseil d’administration les lisent, avec ce que Moonbrush change pour chacun.
-
Principalité
Proportion des ménages ayant un compte chèques chez vous pour lesquels vous détenez le dépôt direct et les dépenses courantes par carte de débit, pas seulement un compte ouvert.
Avec MoonbrushAttribue un score aux nouveaux arrivants et aux personnes qui changent d’emploi pendant que le dépôt direct n’est pas encore décidé, et signale les clients qui comparent les offres d’autres banques. Les résultats sont mesurés par rapport à un groupe témoin.
-
Coût par compte financé
Dépenses d’acquisition totales divisées par le nombre de comptes approvisionnés et de prêts déboursés, et non par les demandes ou les ouvertures de compte.
Avec MoonbrushOriente les dépenses vers les ménages dont la fenêtre est ouverte, et le style de décision aide à distinguer un futur client principal d’un chasseur de primes. Le décompte des comptes financés provient de votre système central.
-
Attrition des dépôts
Soldes et ménages perdus, y compris l’attrition silencieuse : l’argent qui part alors que le compte reste ouvert.
Avec MoonbrushDes signaux de comparaison des offres chez vos propres clients, actualisés chaque jour, pour qu’une offre de fidélisation puisse partir pendant que l’argent est encore là. Les soldes conservés sont mesurés par rapport à un groupe témoin.
-
Produits par ménage
Le nombre de vos produits que détient chaque ménage, un raccourci pour mesurer la profondeur de la relation et la difficulté de la quitter.
Avec MoonbrushAttribue à vos propres clients un score pour le prochain produit vers lequel pointe leur comportement, comme un compte d’entreprise, une marge de crédit sur valeur domiciliaire ou un IRA, et indique quand le proposer.
-
Taux de conversion des soumissions
Proportion des soumissions qui deviennent des polices souscrites. Avec la fidélisation, c’est le chiffre dont chaque spécialiste du marketing en assurance des particuliers doit rendre compte.
Avec MoonbrushFait coïncider la prise de contact avec les semaines où un ménage compare les offres, et répartit les consommateurs selon ce qui les fait bouger : le prix, la couverture ou le service. Les polices souscrites sont comptées à partir de votre système de gestion des polices.
09Preuves
Comment vous saurez que ça a fonctionné.
Ce que nous mesuronsNouveaux ménages dont vous êtes l’institution principale, produits par ménage et soldes conservés, mesurés par rapport à un groupe témoin que vous choisissez.
Les 60 premiers jours
- Semaine 0
Convenir de la décision, des données et des critères de réussite. Les documents comprennent l’entente d’utilisation des données et les critères d’acceptation.
- Semaines 1 et 2
Apparier les clés et associer les scores dans la salle blanche de données ou dans votre entrepôt de données. Votre taux d’appariement vous est communiqué avant toute construction.
- Semaines 3 à 8
Activer dans vos canaux, par rapport à un groupe témoin que vous choisissez. Les résultats reviennent au fur et à mesure.
- Jour 60
Bilan du gain et de l’impact, avec le rapport de validation. Puis un programme annuel, si les chiffres le justifient.
10Questions
Ce que les banques, les prêteurs et les assureurs nous demandent en premier
-
Est-ce que quoi que ce soit ici est un rapport de consommateur? Si ça touche à la FCRA, la conformité l’arrête.
Les scores Moonbrush déterminent qui reçoit de vos nouvelles, quand et avec quel message. Ils n’alimentent jamais les décisions de crédit, de souscription, de tarification ou d’admissibilité, et votre processus de présélection et d’offre ferme reste confié à votre agence d’évaluation du crédit.
-
Qu’est-ce qui sort de chez nous? Notre équipe du risque fournisseurs et nos responsables GLBA poseront la question avant tout le monde.
atlas fonctionne dans votre entrepôt de données, votre CRM ou votre salle blanche de données, et seules les clés hachées passent. Vos données restent dans votre propre instance, ne sont jamais mises en commun avec celles d’un autre client et n’entraînent jamais de modèles partagés avec d’autres clients.
-
Nous achetons déjà des fichiers de nouveaux arrivants et des listes présélectionnées. Qu’est-ce qui change?
Ces sources vous disent qui a déménagé ou qui est admissible sur papier. Moonbrush ajoute le moment où la fenêtre d’un ménage s’ouvre, pourquoi il vous choisirait, et lesquels de vos propres clients comparent déjà les offres ailleurs.
-
Comment savoir que c’est incrémental, et non des gens qui auraient ouvert un compte de toute façon?
Chaque mandat commence par une preuve de 60 jours sur vos propres données, mesurée par rapport à un groupe témoin que vous choisissez. Les comptes approvisionnés, les prêts déboursés et les polices souscrites sont comptés à partir de vos propres systèmes, pas à partir des clics.
11Règles
Les règles qui encadrent le marketing des services financiers
Le marketing financier relève à la fois du droit du crédit, de la protection de la vie privée et du droit des assurances, et chacun limite qui vous pouvez cibler et comment.
FCRA, présélections et pistes déclenchées
Les données des agences d’évaluation du crédit ne peuvent servir à choisir des destinataires que pour une offre ferme de crédit, et depuis mars 2026, les pistes hypothécaires déclenchées (trigger leads) exigent un consentement ou une relation existante. Les scores Moonbrush déterminent la portée, le moment et le message, jamais l’admissibilité.
ECOA, Reg B et prêt équitable
Le Reg B interdit le marketing qui décourage des demandeurs pour un motif prohibé; la catégorie des produits financiers de Meta supprime les audiences similaires et le ciblage par code postal, âge et genre. L’origine ethnique modélisée n’est jamais sélectionnable, et les listes passent par votre examen en matière de prêt équitable.
Vie privée et GLBA
La GLBA ne permet généralement de partager les données de clients avec une entreprise externe qu’après un avis et une possibilité d’opposition, ou selon des modalités de fournisseur de services. Seules les clés hachées passent; vos données restent dans votre propre instance, jamais mises en commun.
Règles contre la discrimination injuste en assurance
Le bulletin de la NAIC sur l’IA et la loi SB21-169 du Colorado s’appliquent au marketing des assureurs, et pas seulement à la tarification, et rendent les assureurs responsables de leurs fournisseurs de données. Les scores n’alimentent jamais la tarification ni la souscription, et l’origine ethnique modélisée n’est jamais sélectionnable.
Les limites que nous ne franchissons pas ici
Les scores Moonbrush n’alimentent jamais les décisions de crédit, de souscription, de tarification ou d’admissibilité.
Chaque liste passe tout de même par votre examen en matière de prêt équitable et de catégorie publicitaire spéciale.
L’origine ethnique modélisée n’est jamais sélectionnable, et seules les clés hachées franchissent la frontière d’appariement.