الخدمات المالية
تقرر الأسر التحوّل أو الاقتراض أو البحث عن عروض أخرى قبل وقت طويل من إخبارك.
تعرف الأنظمة الأساسية الأرصدة والمنتجات ومدة العلاقة. وتُظهر القوائم المفحوصة مسبقًا من هو مؤهل على الورق. أما ما يفوتها فهو الحدث الذي يفتح باب القرار: انتقال، أو عرض سعر لأعمال تجديد المنزل، أو تجديد يستحق مقارنة العروض من جديد، أو نشاط تجاري جانبي لا يزال صاحبه يتعامل مع البنك كمستهلك فردي. وتقرأ Moonbrush هذه النوافذ الزمنية من 62.6 مليار حدث سلوكي مُطابَق الهوية، تُحدَّث يوميًا.
القرارالمصرف الذي تتعامل معه الأسرة، والجهة التي تقترض منها، وشركة التأمين التي تختارها، وهو قرار يُحسم في الأسابيع المحيطة بتغيّر في حياتها.
01الضغوط
ما يواجهه مسوّقو الخدمات المالية
تتحرك الودائع الحساسة لأسعار الفائدة بسرعة، وتغادر الأرصدة دون إغلاق أي حساب، ويقارن حاملو الوثائق العروض عند التجديد.
-
الأموال الحساسة للفائدة تتحرك أولًا
تذهب الأموال الساخنة إلى من يعدّل أسعاره أولًا، وتغادر الأرصدة الترويجية عند انتهاء السعر التشجيعي. أما الأرصدة التي تبقى فتأتي من العلاقات المصرفية الرئيسية.
-
تتسرّب مكانة البنك الرئيسي قبل أن تُغلق الحسابات
يحتفظ العملاء بالحساب الجاري وينقلون الأموال: المدخرات إلى بنك رقمي، والاستثمارات إلى شركة وساطة، والراتب إلى تطبيق. وحين يُغلق الحساب، تكون العلاقة قد انتهت منذ زمن.
20%
من عملاء البنوك الأفراد نقلوا أموالًا بعيدًا عن بنكهم الرئيسي خلال الأشهر الثلاثة الماضية، ارتفاعًا من 17% قبل عام.المصدر: J.D. Power، 2026 U.S. Retail Banking Satisfaction Study، مارس 2026. شمل 107,059 من عملاء البنوك الأفراد، وأُجري من يناير 2025 حتى يناير 2026. -
تحوّلت التجديدات إلى جولات تسوّق
بعد سنوات من ارتفاع أقساط التأمين، يجمع حاملو الوثائق عروض الأسعار من التطبيقات ومواقع المقارنة في دقائق. ويُحسم الاحتفاظ بهم أثناء المقارنة، وعادةً قبل أن يلاحظ أي أحد في شركة التأمين.
3.5
متوسط عدد عروض الأسعار التي يجمعها الباحثون عن تأمين السيارات، وهو الأعلى في تاريخ الدراسة.المصدر: J.D. Power، 2026 U.S. Insurance Shopping Study، يونيو 2026. شمل 12,437 من عملاء التأمين، وأُجري من يناير 2025 حتى يناير 2026.
02النقطة العمياء
ترى أنظمتك الحساب. لكنها لا ترى الحياة المحيطة به.
ما تُظهره بياناتك
النظام المصرفي الأساسي
الأرصدة والمنتجات ومدة العلاقة.
القوائم المفحوصة مسبقًا
من هو مؤهل على الورق.
الخدمات المصرفية الرقمية
عمليات تسجيل الدخول، والنقرات، والطلبات المتروكة.
ما لا تستطيع إظهاره
الحدث الذي يفتح باب القرار
انتقال، أو تجديد للمنزل، أو وظيفة جديدة، أو عقد يقترب موعد تجديده.
البحث عن عروض في مكان آخر
مقارنات الأسعار التي تسبق التحوّل.
السبب المناسب
لماذا قد تختارك هذه الأسرة، بلغتها هي.
ما تضيفه Moonbrush
يطابق atlas ملف عملائك على مستوى الأفراد والأسر، ويقرأ يوميًا الأحداث المحيطة به، ويسلّم الجماهير والدرجات إلى مستودع البيانات ونظام CRM والقنوات التي تديرها بالفعل. وتُحتسب النتائج من أنظمتك أنت.
03القرار
قرار مالي، من البداية إلى النهاية
تتغيّر معظم العلاقات المصرفية الرئيسية خلال نافذة زمنية ضيقة. وهنا تنفتح، وهنا تنغلق.
-
01
حدث في الحياة
انتقال، أو وظيفة جديدة، أو تجديد للمنزل، أو مولود أول، أو دخل جانبي.
نقرأ
البحث المتعلق بالانتقال وتحسين المنزل والمسار المهني.
يمكنك
اعرف أن النافذة مفتوحة.
-
02
المقارنة
الأسعار والمراجعات والحاسبات، بهدوء.
نقرأ
سلوك البحث عن أفضل الأسعار والمقارنة.
يمكنك
صِل إليهم بالسبب المناسب.
-
03
نافذة التحوّل
الإيداع المباشر للراتب، أو الرهن العقاري، أو وثيقة التأمين لم يُحسم أمرها بعد.
نقرأ
توقيت الحدث الذي تمر به كل أسرة.
يمكنك
أوصِل العرض داخل النافذة.
-
04
القرار
حساب يُفتح، أو قرض يُموَّل، أو وثيقة تأمين تُبرم.
نقرأ
الحسابات المموَّلة والقروض المموَّلة والوثائق المُبرمة من أنظمتك أنت.
يمكنك
احتسب النتيجة من سجلاتك، لا من النقرات.
-
05
البقاء مصرفًا رئيسيًا
عدد المنتجات لكل أسرة، والأرصدة، ومدة العلاقة.
نقرأ
علامات البحث عن عروض أخرى داخل قاعدة عملائك نفسها.
يمكنك
قدّم عرض الاحتفاظ قبل التحوّل، لا بعده.
04التقويم
متى تتجمّع القرارات المالية خلال العام
تتبع القرارات المالية تقويم الضرائب وسوق الإسكان وموسم المزايا الوظيفية، لذا تكون النوافذ الزمنية قابلة للتوقع حتى عندما لا تكون الأسر كذلك.
من يناير إلى أبريل
موسم الضرائب
تصل المبالغ الضريبية المستردة، ومعظمها في فبراير ومارس، وتستمر المساهمات في حسابات التقاعد الفردية (IRA) وحسابات الادخار الصحي (HSA) عن العام السابق حتى الموعد النهائي لتقديم الإقرارات في أبريل. وتقرر الأسر أين تضع المبلغ المسترد وإلى أين تذهب أموال التقاعد.
مع Moonbrushاعثر على الأسر التي تبحث في إعداد الإقرارات الضريبية وحسابات IRA وسداد الديون، ووقّت عروض الودائع وحسابات IRA مع الأسابيع التي تصل فيها المبالغ الضريبية المستردة.
من مارس إلى يونيو
موسم المنازل في الربيع
تتركّز قروض شراء المنازل ومشاريع التجديد وخطوط الائتمان بضمان قيمة المنزل حين يخطط المشترون والملّاك للصيف. وكثيرًا ما يُختار المُقرض قبل تقديم الطلب الأول.
مع Moonbrushاقرأ سلوك البحث عن المنازل وطلب أسعار المقاولين لدى العملاء المحتملين وعملائك الحاليين، وتواصل مع الملّاك بعرض قرض بضمان قيمة المنزل ما دام المشروع لا يزال قيد التسعير.
من مايو إلى سبتمبر
موسم الانتقال
تبلغ عمليات الانتقال ذروتها في الصيف، قبل بدء العام الدراسي. والعنوان الجديد يعيد فتح الباب أمام اختيار البنك والفرع ووثيقتي تأمين السيارة والمنزل.
مع Moonbrushموجز يومي بالمنتقلين الجدد داخل نطاقك الجغرافي، مع السبب المناسب لكل أسرة، ما دام الإيداع المباشر للراتب ووثيقة التأمين لم يُحسم أمرهما بعد.
من سبتمبر إلى نوفمبر
موسم الميزانيات
تُحدَّد أهداف الاستقطاب للعام المقبل ومزيج القنوات وميزانيات الاختبار، ويستند معظمها إلى نتائج العام الماضي.
مع Moonbrushابدأ إثباتًا مدته 60 يومًا في أواخر الصيف، لتكون قراءة المجموعة الضابطة بين يديك قبل اعتماد الخطة نهائيًا.
من أكتوبر إلى ديسمبر
التسجيل المفتوح
يُجري معظم أصحاب العمل اختيار المزايا الوظيفية في الخريف، وتمتد فترة التسجيل السنوي في Medicare من 15 أكتوبر إلى 7 ديسمبر. وتُختار حسابات الادخار الصحي (HSA) والتأمين الاختياري على الحياة وتغطية العجز في غضون أسابيع قليلة.
مع Moonbrushاعثر على الموظفين الذين يدرسون الاشتراك في حسابات HSA والتأمين التكميلي على الحياة، وعلى من يقتربون من التقاعد، وتواصل معهم داخل نافذة اختيار المزايا بالسبب المناسب.
من نوفمبر إلى ديسمبر
التخطيط لنهاية العام
تُغلق في 31 ديسمبر معظم التوزيعات الدنيا المطلوبة من حسابات التقاعد، وعمليات حصاد الخسائر الضريبية، والتبرعات الخيرية، وآخر الاستقطاعات المؤجلة في خطط 401(k). وتحسم الأسر والمستشارون أين ستستقر الأموال في العام التالي.
مع Moonbrushقيّم العملاء والعملاء المحتملين بحسب تحركاتهم المالية في نهاية العام، مثل تحويل مدخرات التقاعد بعد تغيير الوظيفة، ووجّههم إلى المستشارين قبل الموعد النهائي.
05الشرائح
الرصيد نفسه، ومدة العلاقة نفسها. وثلاثة أسباب مختلفة للتحوّل.
ثلاث أسر تبدو متشابهة في نظامك الأساسي تمر بثلاثة أحداث مختلفة.
-
المنتقلون الجدد
انتقلوا للتو إلى نطاقك الجغرافي.
- ما يعيقهم
- لا يزال الإيداع المباشر للراتب في بنكهم القديم.
- ما يستجيبون له
- فرع قريب، وإتمام التحويل نيابةً عنهم.
-
مؤسسو الأعمال الجانبية
يكسبون من عمل خاص بهم، ويتعاملون مع البنك كمستهلكين أفراد.
- ما يعيقهم
- لا يعدّون أنفسهم أصحاب أعمال بعد.
- ما يستجيبون له
- خدمات مصرفية للأعمال تبدأ صغيرة.
-
الباحثون عن عروض عند التجديد
يقترب موعد تجديد سعر فائدة أو وثيقة تأمين.
- ما يعيقهم
- التمسّك بالمألوف، إلى أن يظهر عرض سعر أفضل.
- ما يستجيبون له
- أفضل عروضك، قبل إشعار التجديد.
شرائح توضيحية، مصمَّمة على هيئة التقسيمات التي نُعيدها.
06الدروس
ما تعلّمناه في هذا السوق.
-
العلاقات تتغيّر في نوافذ زمنية.
خارج الأحداث الحياتية، يفوز عادةً تمسّك العملاء بمؤسستهم الحالية. أما خلالها، فتكون الأسرة منفتحة على مصرف أو مُقرض أو شركة تأمين جديدة لبضعة أسابيع. ومعرفة متى تنفتح النافذة أهم من طول القائمة.
-
عملاؤك التجاريون القادمون يتعاملون مع بنكك بالفعل.
العملاء الأفراد الذين بدأوا عملًا مأجورًا خاصًا بهم لا يزالون يظهرون كعملاء أفراد في نظامك الأساسي. لكن سلوكهم يكشف النشاط التجاري قبل أشهر من الفاتورة الأولى.
-
الامتثال هو أساس التصميم.
يجب أن تبقى الجماهير التسويقية بعيدة عن قرارات الائتمان والاكتتاب والتصنيف، ويجب أن تجتاز كل قائمة مراجعة الإقراض العادل. ونحن نبني وفق هذه الحدود منذ البداية، لا بعدها.
07الخطط
ثلاث نقاط انطلاق لإثبات الجدوى أولًا.
يُحدَّد نطاق كلٍّ منها بقرار واحد، ويُقاس مقابل مجموعة ضابطة تختارها، وتُعرض نتائجه في اليوم 60.
عادةً عبر
-
اكسب الحساب الجاري الرئيسي للمنتقلين الجدد
التقط الأسر المنتقلة إلى نطاقك الجغرافي من موجز يومي، ما دام الإيداع المباشر للراتب لم يُحسم بعد.
ما تحصل عليهجمهور يومي من المنتقلين الجدد داخل نطاقك الجغرافي، مع السبب المناسب لكل أسرة.
-
اكتشف الأعمال التجارية داخل قاعدة عملائك
ارصد العملاء الأفراد الذين بدأوا عملًا مأجورًا خاصًا بهم، واعرض عليهم الخدمات المصرفية للأعمال قبل الفاتورة الأولى.
ما تحصل عليهقائمة مُقيَّمة بالدرجات للعملاء الأفراد الذين يُظهرون سلوكًا تجاريًا، تعود إلى نظام CRM لديك.
-
اكتشف التحوّل قبل أن يحدث
ارصد سلوك المقارنة والبحث عن أفضل الأسعار الذي يسبق التحوّل، وصِل إلى العميل ما دام هناك قرار يمكن التأثير فيه.
ما تحصل عليهإشارات على بحث عملائك أنفسهم عن عروض أخرى، تُحدَّث يوميًا.
داخل مساحة العمل.
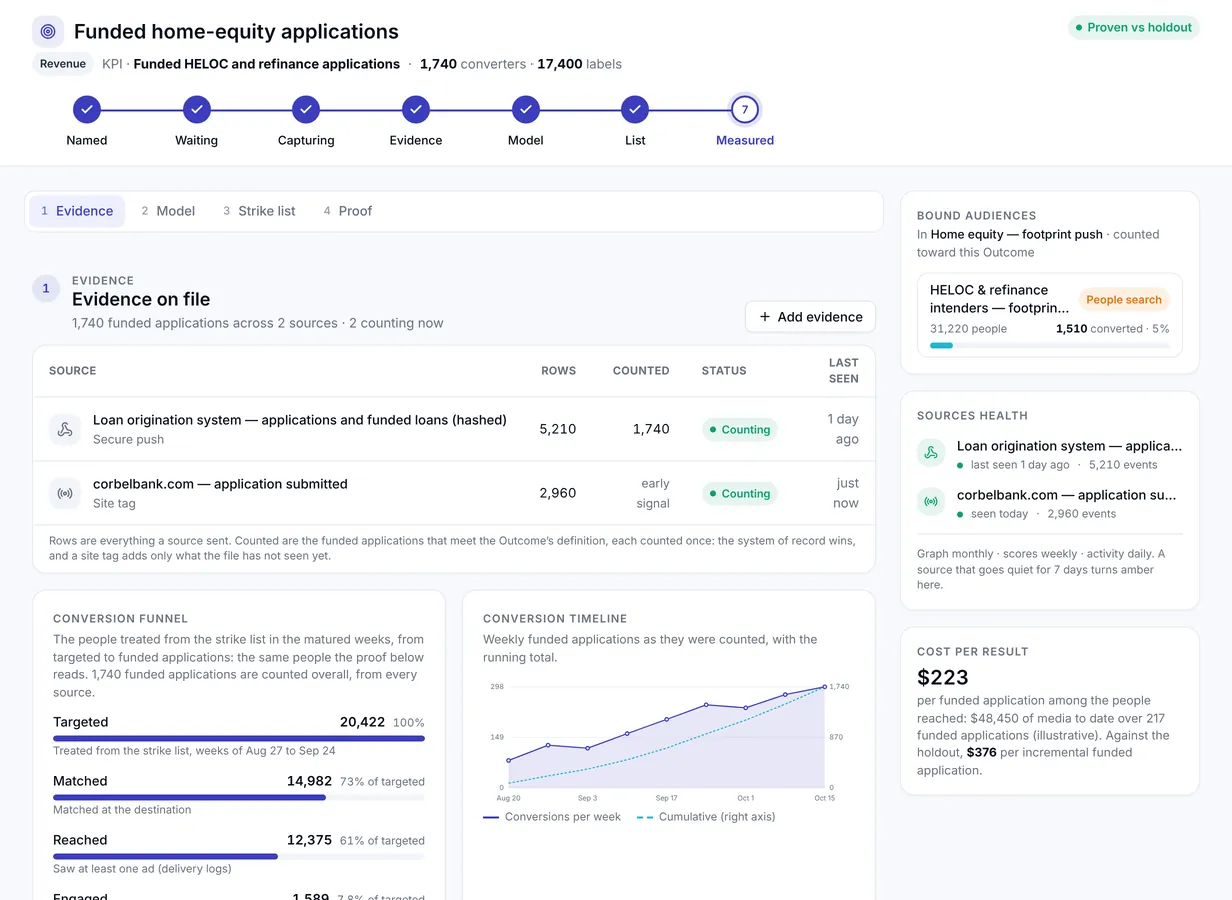
محتسبة من سجلاتكتأتي الحسابات المموَّلة والقروض المموَّلة والوثائق المُبرمة من أنظمتك أنت، وتُقرأ مقابل مجموعة ضابطة.
مساحة عمل توضيحية بأشخاص ونتائج اصطناعية، مصمَّمة على هيئة شبكة بيانات Moonbrush.
08المقاييس
الأرقام التي يرفعها البنك أو المُقرض أو شركة التأمين إلى الإدارة العليا
مسمّاة كما يقرؤها فريق المالية ومجلس الإدارة، مع ما تغيّره Moonbrush في كلٍّ منها.
-
مكانة البنك الرئيسي
نسبة الأسر صاحبة الحسابات الجارية التي تستحوذ فيها على الإيداع المباشر للراتب والإنفاق اليومي ببطاقة الخصم، لا مجرد حساب مفتوح.
مع Moonbrushتقيّم Moonbrush المنتقلين الجدد ومن غيّروا وظائفهم ما دام الإيداع المباشر للراتب لم يُحسم بعد، وترصد العملاء الذين يبحثون في عروض بنوك أخرى. وتُقرأ النتائج مقابل مجموعة ضابطة.
-
تكلفة الحساب المموَّل
إجمالي إنفاق الاستقطاب مقسومًا على الحسابات والقروض المموَّلة، لا على الطلبات أو الحسابات المفتوحة.
مع Moonbrushتوجّه Moonbrush الإنفاق نحو الأسر التي تمر بنافذة مفتوحة، ويساعد أسلوب اتخاذ القرار على التمييز بين عميل قد يتخذك مصرفه الرئيسي وصائد مكافآت. وتأتي أعداد الحسابات المموَّلة من نظامك المصرفي الأساسي.
-
تآكل الودائع
الأرصدة والأسر المفقودة، بما في ذلك التآكل الخفي: خروج الأموال بينما يبقى الحساب مفتوحًا.
مع Moonbrushإشارات على بحث عملائك أنفسهم عن عروض أخرى، تُحدَّث يوميًا، بحيث يمكن إرسال عرض الاحتفاظ ما دامت الأموال لا تزال لديك. وتُقرأ الأرصدة المحتفَظ بها مقابل مجموعة ضابطة.
-
عدد المنتجات لكل أسرة
عدد منتجاتك التي تملكها كل أسرة، وهو المؤشر المختصر لعمق العلاقة ولمدى صعوبة تركها.
مع Moonbrushتقيّم Moonbrush عملاءك أنفسهم بحسب المنتج التالي الذي يشير إليه سلوكهم، مثل حساب للأعمال، أو خط ائتمان بضمان قيمة المنزل، أو حساب IRA، وبحسب التوقيت المناسب لعرضه.
-
تحويل عروض الأسعار إلى وثائق (Quote-to-bind)
نسبة عروض الأسعار التي تتحول إلى وثائق مُبرمة. وإلى جانب الاحتفاظ بالعملاء، هو الرقم الذي يُحاسَب عليه كل مسوّق في تأمينات الأفراد.
مع Moonbrushتوقّت Moonbrush التواصل مع الأسابيع التي تقارن فيها الأسرة العروض، وتقسّم الباحثين عن التأمين بحسب ما يحرّكهم: السعر أو التغطية أو الخدمة. وتُحتسب الوثائق المُبرمة من نظام الوثائق لديك.
09الإثباتات
كيف ستعرف أن العمل نجح.
ما نقيسهالأسر الجديدة التي تتخذك مصرفها الرئيسي، وعدد المنتجات لكل أسرة، والأرصدة المحتفَظ بها، مقروءة مقابل مجموعة ضابطة تختارها.
أول 60 يومًا
- الأسبوع 0
الاتفاق على القرار والبيانات ومعايير النجاح. وتشمل الوثائق اتفاقية استخدام البيانات ومعايير القبول.
- الأسبوعان 1–2
مطابقة المفاتيح وإرفاق الدرجات في غرفة البيانات النظيفة أو في مستودع بياناتك. ويُبلَّغ عن معدل المطابقة لديك قبل بناء أي شيء.
- الأسابيع 3–8
التفعيل في قنواتك مقابل مجموعة ضابطة تختارها. وتعود النتائج فور حدوثها.
- اليوم 60
عرض النتائج بشأن الزيادة والأثر، مع تقرير التحقق. ثم برنامج سنوي، إن كانت الأرقام تستحق ذلك.
10الاستفسارات
ما تسألنا عنه البنوك والمُقرضون وشركات التأمين أولًا
-
هل يُعدّ أي من هذا تقريرًا عن المستهلك (consumer report)؟ إذا مسّ FCRA، فسيوقفه فريق الامتثال.
تحدّد درجات Moonbrush من يتلقى تواصلك، ومتى، وبأي رسالة. ولا تُستخدم أبدًا في قرارات الائتمان أو الاكتتاب أو التصنيف أو الأهلية، وتبقى عملية الفحص المسبق والعرض المؤكد (firm offer) لديك مع مكتب الائتمان الذي تتعامل معه.
-
ما الذي يخرج من جدراننا؟ سيسأل فريق مخاطر الموردين والمسؤولون عن GLBA لدينا قبل أي أحد آخر.
يعمل atlas في مستودع بياناتك أو نظام CRM لديك أو غرفة البيانات النظيفة، ولا تعبر إلا المفاتيح المُجزّأة. وتبقى بياناتك في نسختك الخاصة، ولا تُدمج أبدًا مع بيانات عميل آخر، ولا تُستخدم أبدًا في تدريب نماذج مشتركة مع عملاء آخرين.
-
نحن نشتري بالفعل ملفات المنتقلين الجدد والقوائم المفحوصة مسبقًا. فما الفرق؟
تخبرك هذه بمن انتقل أو بمن هو مؤهل على الورق. وتضيف Moonbrush متى تنفتح نافذة الأسرة، ولماذا قد تختارك، وأيٌّ من عملائك أنفسهم يبحث بالفعل عن عروض في مكان آخر.
-
كيف نعرف أن النتيجة إضافية، وليست من أشخاص كانوا سيفتحون حسابات في كل الأحوال؟
يبدأ كل مشروع بإثبات لمدة 60 يومًا على بياناتك أنت، مقابل مجموعة ضابطة تختارها. وتُحتسب الحسابات المموَّلة والقروض المموَّلة والوثائق المُبرمة من أنظمتك أنت، لا من النقرات.
11القواعد
القواعد التي تحكم تسويق الخدمات المالية
يخضع التسويق المالي لقوانين الائتمان والخصوصية والتأمين في آن واحد، وكلٌّ منها يقيّد من يمكنك استهدافه وكيف.
FCRA والفحص المسبق وtrigger leads
لا يجوز استخدام بيانات مكاتب الائتمان في اختيار المتلقين إلا لتقديم عرض مؤكد (firm offer)، ومنذ مارس 2026 باتت trigger leads الخاصة بالرهن العقاري، أي بيانات مكاتب الائتمان عمّن تقدّموا بطلب رهن عقاري، تتطلب موافقة أو علاقة قائمة. وتحدّد درجات Moonbrush الوصول والتوقيت والرسالة، ولا تحدّد الأهلية أبدًا.
ECOA وReg B والإقراض العادل
تحظر Reg B التسويق الذي يثني المتقدمين على أساس محظور؛ وتُسقط فئة المنتجات المالية في Meta الجماهير المشابهة والاستهداف بحسب الرمز البريدي والعمر والجنس. ولا يكون الأصل الإثني المُنمذَج قابلًا للاختيار أبدًا، وتمر القوائم بمراجعة الإقراض العادل لديك.
الخصوصية بموجب GLBA
لا يسمح GLBA عمومًا بمشاركة بيانات العملاء مع جهة خارجية إلا بعد الإخطار وإتاحة الانسحاب، أو بموجب شروط مقدّم الخدمة. ولا تعبر إلا المفاتيح المُجزّأة؛ وتبقى بياناتك في نسختك الخاصة، ولا تُدمج أبدًا.
قواعد التمييز غير العادل في التأمين
تمتد نشرة NAIC بشأن الذكاء الاصطناعي وقانون SB21-169 في كولورادو إلى تسويق شركات التأمين، لا إلى التصنيف فقط، وتجعل شركات التأمين مسؤولة عن مزوّدي البيانات. ولا تُستخدم الدرجات أبدًا في التصنيف أو الاكتتاب، ولا يكون الأصل الإثني المُنمذَج قابلًا للاختيار أبدًا.
الخطوط التي لا نتجاوزها هنا
لا تُستخدم درجات Moonbrush أبدًا في قرارات الائتمان أو الاكتتاب أو التصنيف أو الأهلية.
تمر كل قائمة مع ذلك بمراجعتك الخاصة بالإقراض العادل وفئة الإعلانات الخاصة.
لا يمكن أبدًا الاختيار على أساس الأصل الإثني المُنمذَج، ولا تعبر حدّ المطابقة إلا المفاتيح المُجزّأة.